
O preço do milho recuou no mercado físico e futuro na primeira metade de outubro de 2026, diminuindo a expectativa de alta do grão.
O preço do milho (Cepea) passou de R$68,7 por saca em setembro (30) para R$65,4 por saca em outubro (14), queda de R$3,2 por saca, ou 4,7%.
A retração ocorreu mesmo após uma breve recuperação no início de outubro. O preço do milho alcançou R$68,6 por saca em outubro (1) e R$68,5 por saca em outubro (2), mas recuou para R$67,2 por saca em outubro (6) e encerrou o período, até o dia 14, em R$65,4 por saca.
A Figura ilustra a evolução diária do preço do milho (Cepea), em Reais por saca, desde 2024.
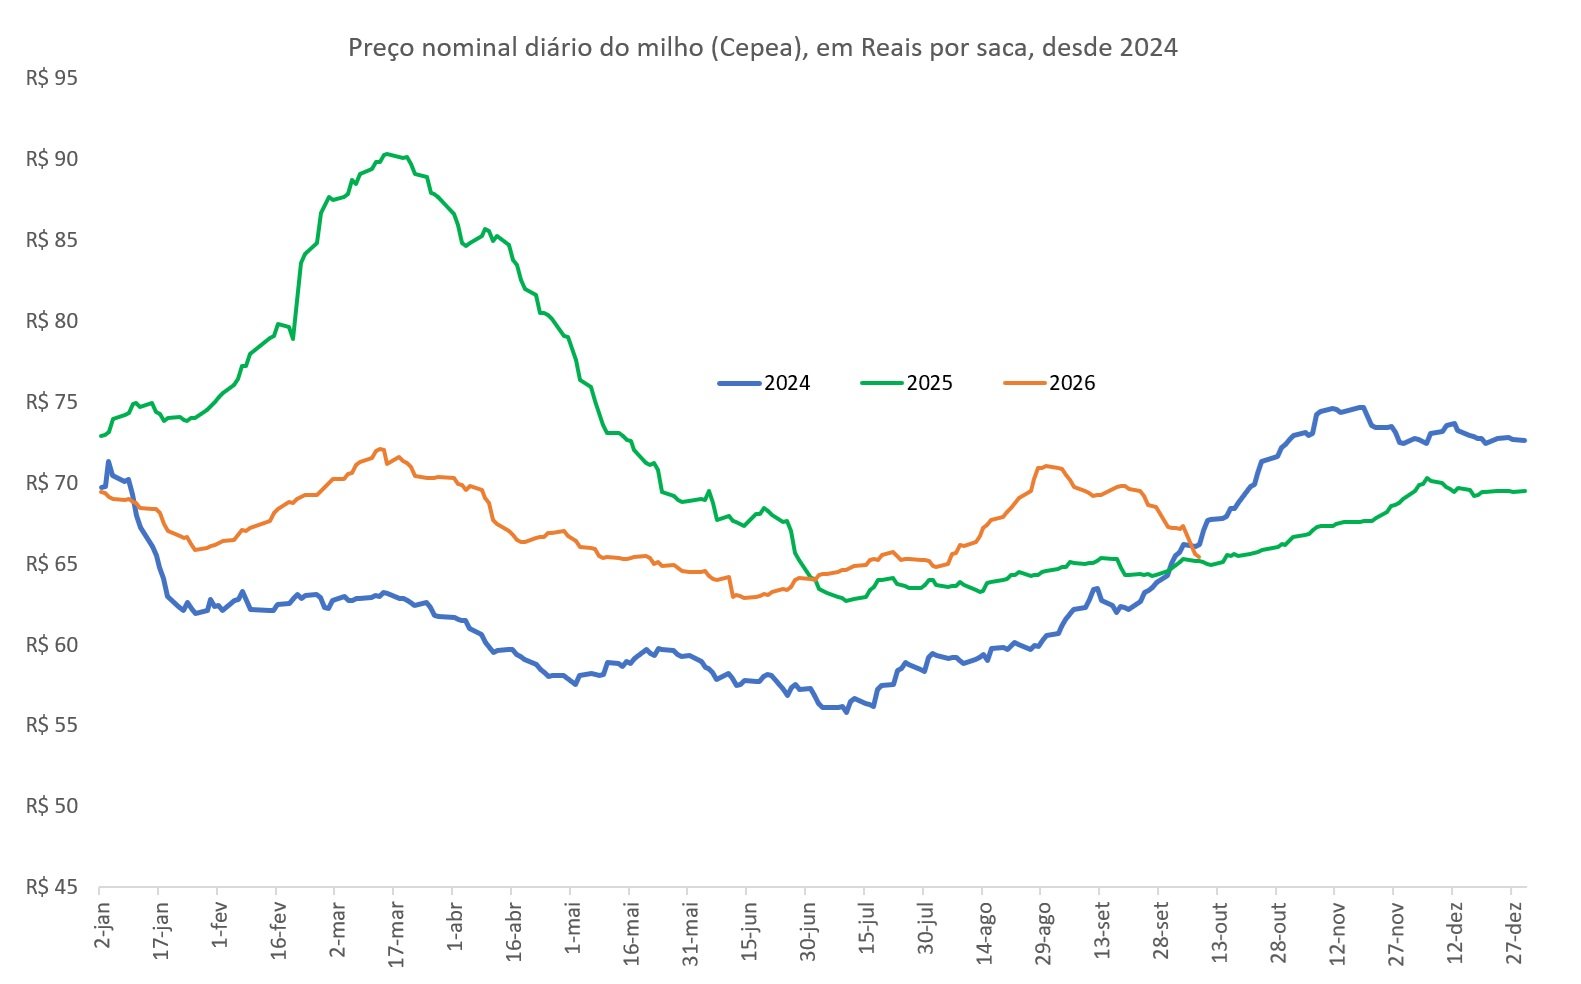
O movimento indica que a pressão sobre o preço do milho se intensificou ao longo de outubro, inclusive com o valor diário voltando a ficar abaixo do valor praticado no mesmo período de 2024 e em patamares próximos de 2025, em valor nominal.
A maior disponibilidade da segunda safra, a demanda mais cautelosa e o ritmo das exportações estão entre os fatores que ajudam a explicar o comportamento do mercado. Com maior oferta disponível, compradores podem adotar uma postura mais seletiva nas aquisições.
Contratos futuros do milho também recuam na B3
Na B3, a comparação disponível entre os dias 7 e 14 de outubro mostra queda nos principais vencimentos.
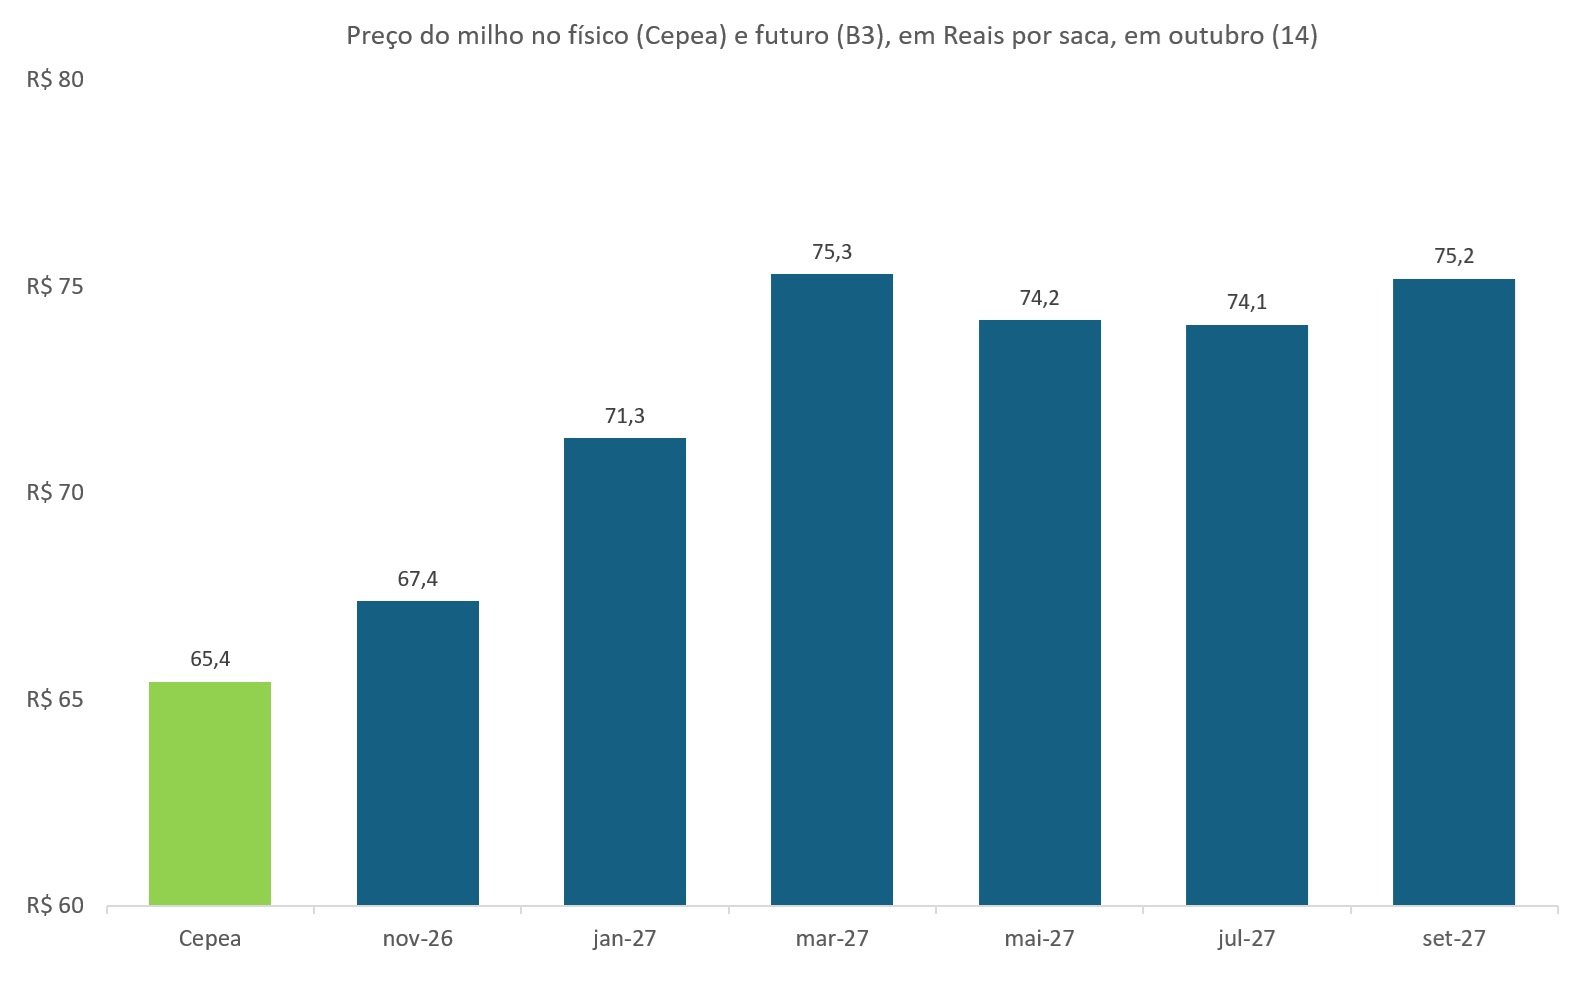
O contrato com vencimento em novembro de 2026 passou de R$69,9 para R$67,4 por saca, recuo de R$2,5 por saca, ou 3,6%.
O vencimento de janeiro de 2027 caiu de R$74,4 para R$71,3 por saca, queda de R$3,1 por saca, ou 4,1%.
Para março de 2027, o preço futuro recuou de R$78,0 para R$75,3 por saca, baixa de R$2,7 por saca, ou 3,5%. Já o contrato com vencimento em maio de 2027 passou de R$76,8 para R$74,2 por saca, queda de R$2,6 por saca, ou 3,4%.
Vale destacar que os contratos futuros perderam valor em ritmo semelhante ou superior ao mercado físico. Isso mostra que a pressão não ficou restrita às negociações à vista, mas também atingiu as expectativas para os próximos meses.
Ágio diminui nos contratos futuros
Em outubro (7), quando o milho (Cepea) estava em R$67,2 por saca, o contrato com vencimento em novembro era negociado a R$69,9 por saca, com ágio de R$2,7 por saca.
Em outubro (14), com o preço físico em R$65,4 por saca, o mesmo vencimento estava em R$67,4 por saca, reduzindo o ágio para R$2,0 por saca.
O contrato para janeiro de 2027 apresentava ágio de R$7,2 por saca em outubro (7), diferença que caiu para R$5,9 por saca em outubro (14).
Nos vencimentos mais distantes, o ágio também diminuiu. Para março de 2027, passou de R$10,7 para R$9,9 por saca. No contrato para maio, recuou de R$9,5 para R$8,8 por saca.
Isso mostra que os contratos futuros continuaram acima do preço atual do milho no mercado físico (segunda Figura), mas a diferença diminuiu ao longo de outubro.
A Figura apresenta os dados do preço do milho (Cepea) e esperado (B3, valor de ajuste) para os vencimentos entre novembro de 2026 e setembro de 2027, em Reais por saca, em outubro (14).
Novembro permanece próximo do mercado físico
Mesmo com a queda observada nos contratos futuros, o vencimento de novembro continua sendo o mais próximo do preço atual do milho.
No dia 14 de outubro, o contrato para novembro estava em R$67,4 por saca, apenas R$2,0 por saca acima do valor do milho (Cepea).
Para janeiro de 2027, a diferença era de R$5,9 por saca. Nos vencimentos de março e maio, o ágio alcançava R$9,9 e R$8,8 por saca, respectivamente.
Maior oferta e demanda cautelosa pressionam os preços
O avanço da comercialização da segunda safra ampliou a disponibilidade de milho no mercado interno. Esse cenário reduz a necessidade de compras imediatas e aumenta o poder de negociação dos compradores.
Ao mesmo tempo, a demanda interna não parece suficiente para absorver toda a oferta com a mesma intensidade, pelo menos por enquanto.
Liquidez permanece concentrada nos vencimentos próximos
O contrato com vencimento em novembro de 2026 registrou 6.578 contratos negociados no dia 14 de outubro e encerrou o pregão com 46.342 contratos em aberto.
O vencimento de janeiro movimentou 4.702 contratos e terminou o dia com 34.520 contratos em aberto. O contrato para março registrou 2.148 contratos negociados e encerrou a sessão com 20.863 contratos em aberto.
Já o vencimento de maio movimentou 415 contratos e terminou o pregão com 5.443 contratos em aberto.
A concentração de volume e de posições em aberto nos vencimentos de novembro e janeiro mostra que esses contratos são os principais referenciais para as expectativas de curto e médio prazo.
Vale destacar também que o preço da soja recuou em outubro, após encerrar setembro próximo da máxima do ano. Apesar da queda, o valor do grão acumula alta m 2026.
E mudando de assunto, a importação de fertilizantes pelo Brasil voltou a cair em setembro e as compras na parcial de 2026 alcançou o menor patamar desde 2020.
O Brasil importou 3,10 milhões de toneladas de fertilizantes em setembro de 2026, valor 28,3% abaixo do que foi praticado em setembro de 2025.
A maior quantidade de compra em um mês de setembro aconteceu em 2024, quando o País importou 4,64 milhões de toneladas em matérias-primas (primeira Tabela).
A compra de fertilizantes pelo Brasil em 2026 foi o menor para um mês de setembro em uma série iniciada em 2018 e isso segue chamando a atenção!
O Farmnews disponibiliza, diariamente, seus estudos de forma gratuita pelo whatsapp. Clique aqui!