
A análise deixa de ser apenas “quanto economizo no Paraguai?” e passa a incluir “qual estrutura de capital consigo construir a partir do Paraguai?”
Com 107 pontos no EMBI e grau de investimento em duas agências, o país começa a disputar CAPEX pela confiança, não apenas pelo imposto.
O EMBI+ (Emerging Markets Bond Index Plus) estima o desempenho diário dos títulos da dívida dos países emergentes em relação aos títulos do Tesouro dos Estados Unidos.
Se o Paraguai já cobra menos prêmio para financiar o próprio risco soberano, em quanto isso deveria mudar o business case de uma empresa que ainda hesita em alocar CAPEX no país?
107 pontos mudam a conversa
Quando olho para o EMBI do Paraguai, o número que me interessa não é apenas o ranking. É a mensagem que o mercado transmite por meio do preço.
O país fechou agosto de 2026 com 107 pontos-base de risco soberano, contra 135 pontos-base em agosto de 2025. A queda foi de 28 pontos-base, ou 20,7% em doze meses, segundo dados do índice de mercados emergentes do J.P. Morgan divulgados pelo ABC Color.
Na comparação publicada para a América do Sul, o Paraguai ficou logo depois do Uruguai, com 65 pontos, do Chile, com 87, e do Peru, com 106. Um ano antes, esses mesmos quatro países já ocupavam as menores faixas do grupo analisado, mas todos operavam com prêmios mais altos.
O movimento paraguaio, portanto, não nasceu de um único mês favorável; acompanha uma mudança de percepção que vem sendo construída por meio de crescimento, estabilidade monetária, melhores ratings e acesso mais amplo aos mercados de capitais.
LEITURA EM UMA FRASE: O Paraguai passou anos vendendo a baixo custo. Agora começa a vender também a um custo de confiança mais baixo.
o que 107 pontos realmente significam
O EMBI mede o prêmio que investidores cobram para assumir a dívida soberana de mercados emergentes em relação aos títulos do Tesouro dos Estados Unidos.
Em termos intuitivos, 107 pontos-base equivalem a cerca de 1,07 ponto percentual de prêmio soberano.
Isso não quer dizer que uma fábrica, uma trading ou uma empresa brasileira instalada no Paraguai tomará crédito a “Treasury + 1,07%”. Crédito corporativo incorpora riscos da empresa, do setor, do prazo, da moeda, das garantias, da alavancagem e da estrutura do projeto.
Mas o soberano é o piso de referência da conversa.
Quando o país perde risco, o capital tende a exigir menos compensação para permanecer exposto àquela jurisdição. Isso pode aparecer no custo da dívida pública, no apetite dos bancos, na disponibilidade de prazos, no valuation de projetos e na taxa de desconto utilizada por investidores internacionais.
É aqui que a notícia deixa de ser financeira e entra na sala do conselho.
Um CAPEX de US$20 milhões, US$50 milhões ou US$100 milhões não é aprovado apenas porque a energia é competitiva ou porque a maquila tributa de forma diferenciada. O projeto precisa atingir uma taxa mínima de retorno. Se a percepção de risco do país melhora, a barreira financeira para justificar o investimento também pode diminuir, ainda que nunca de forma automática.
O país já não depende de uma única chancela
A redução do risco ocorre ao mesmo tempo em que o Paraguai consolida o grau de investimento junto a duas das três maiores agências.
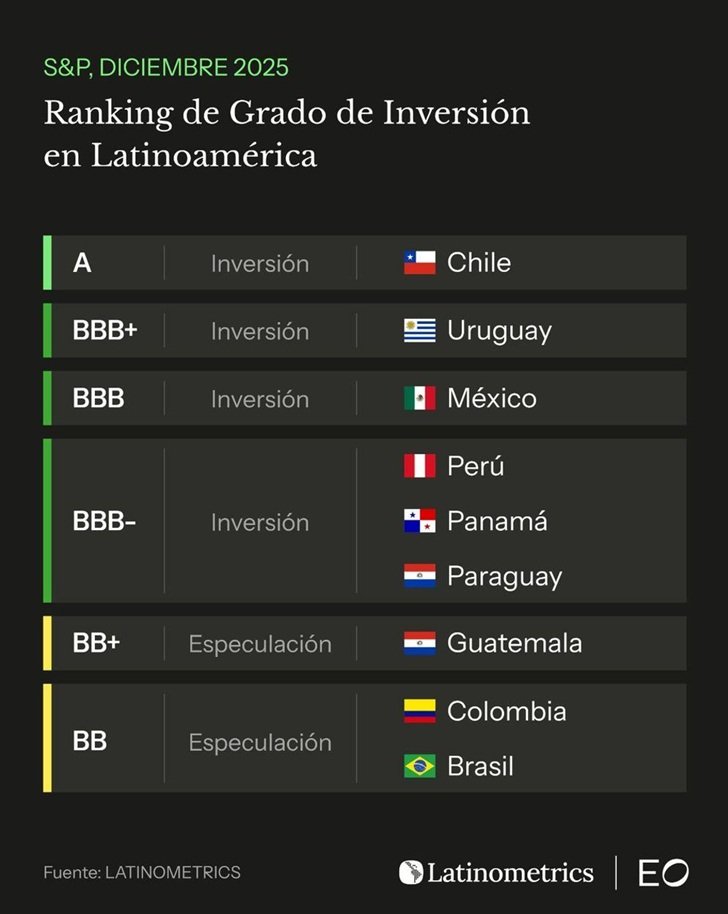
A Moody’s reafirmou, em julho de 2026, a nota Baa3, com perspectiva estável. A Standard & Poor’s havia elevado o país a BBB- em dezembro de 2025, também com perspectiva estável. A Fitch mantém a classificação BB+ com perspectiva positiva, um degrau abaixo do grau de investimento..
Essa combinação importa porque amplia o universo de investidores capazes de considerar ativos paraguaios. Alguns fundos institucionais operam com mandatos que restringem a exposição a emissores de grau de investimento inferior.
Ao cruzar essa fronteira em duas agências, o Paraguai melhora a própria elegibilidade e reduz parte do desconto reputacional que historicamente acompanha mercados menores.
Outro sinal veio do mercado de câmbio local.
O J.P. Morgan anunciou a inclusão de títulos soberanos paraguaios em guaraníes no GBI-EM, seu índice de dívida de mercados emergentes em moeda local, com incorporação prevista a partir do primeiro semestre de 2026. A mensagem para o investidor é relevante: a moeda e a curva local deixaram de ser apenas assunto doméstico.
Onde o risco-país entra no CAPEX
| Variável | O que o risco menor pode melhorar | O que ainda precisa ser testado |
| Custo de capital | Pode reduzir o prêmio exigido pelo investidor para exposição ao país. | Recalcular WACC/hurdle rate sem assumir que EMBI = spread corporativo. |
| Financiamento | Uma melhor percepção soberana pode ampliar o prazo, o apetite e as alternativas de funding. | Comparar custo em USD, PYG e BRL, incluindo hedge e garantias. |
| Valuation | Uma taxa de desconto menor aumenta, tudo o mais constante, o valor presente dos fluxos futuros. | Stress test com cenários de risco e de câmbio, não apenas o cenário-base. |
| Prazo do projeto | Projetos industriais de longo prazo dependem de estabilidade regulatória e financeira. | Testar CAPEX, ramp-up, capital de giro e refinanciamento. |
| Plataforma regional | Menor risco reforça a tese de que o Paraguai é a base para servir ao Brasil e ao Mercosul. | Somar origem, logística, impostos, câmbio e mercado de destino. |
A tabela resume a lógica que eu usaria em um comitê de investimento: risco-país menor é uma variável favorável, mas nunca substitui o desenho do projeto. Uma operação pode estar em uma jurisdição mais bem percebida pelo mercado e, ainda assim, falhar por questões de produtividade, logística, capital de giro, governança ou pela escolha errada da moeda de financiamento.
Capital estrangeiro já encontrou a porta
A melhora na percepção também conversa com o fluxo de investimento.
O Banco Central do Paraguai informa que a Inversão Direta líquida atingiu US$931 milhões em 2024, alta de 15% em relação a 2023, num ano em que os fluxos para a América do Sul recuaram. O dado não prova que o EMBI causou a entrada de capital, mas mostra que a narrativa de menor risco não está isolada de decisões de investimento concretas.
Para a empresa brasileira que ainda hesita, isso muda a pergunta.
A análise deixa de ser apenas “quanto economizo no Paraguai?” e passa a incluir “qual estrutura de capital consigo construir a partir do Paraguai?”
. Se a operação pretende servir Brasil, Argentina, Chile, Bolívia ou outros mercados latino-americanos, o país pode funcionar como base produtiva, societária e logística.
O ganho potencial está na combinação de custo operacional, regimes de investimento, proximidade regional e de um ambiente financeiro que começa a ser precificado com menor desconto.
O risco que o ranking não pode esconder
A leitura, porém, não deve virar euforia.
O próprio fiscal paraguaio entrou em uma fase mais delicada.
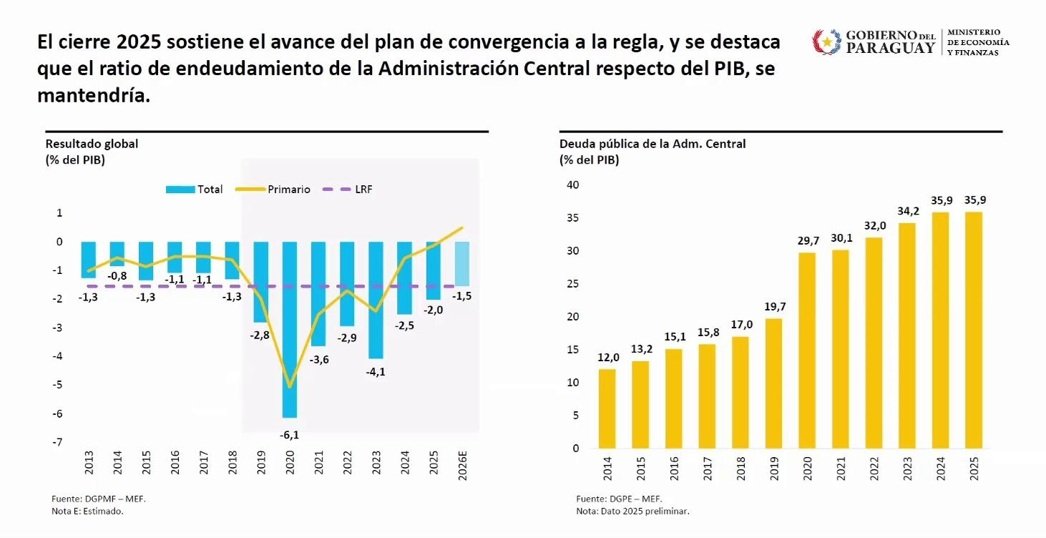
O Ministério da Economia e Finanças informou que o déficit acumulado da Administração Central atingiu 1,7% do PIB até agosto, com resultado anualizado de 2,9%.
A projeção oficial para o fechamento de 2026 permanece em torno de 3,2% do PIB, e o projeto orçamentário de 2027 admite um déficit de até 3,9%, com o objetivo de retornar ao limite de 1,5% em 2028.
O governo atribui parte relevante desse desvio à regularização de obrigações acumuladas com fornecedores e com obras públicas.
Isso é diferente de uma deterioração fiscal sem explicação, mas o mercado observará a execução.
Moody’s, ao reafirmar o grau de investimento, citou a dívida pública relativamente baixa e a estabilidade do marco macroeconômico como fatores, ao mesmo tempo em que apontou a base de receitas limitada e a exposição da dívida à moeda estrangeira como desafios.
Por isso, 107 pontos não são um troféu permanente. É uma cotação da confiança.
Se o fiscal perde previsibilidade, se a dívida acelera sem um plano ou se a governança se enfraquece, o prêmio pode voltar. Para quem aprova CAPEX de dez ou vinte anos, esse contraponto é tão importante quanto o ranking atual.
o que eu colocaria na pauta do conselho
Risco soberano e corporativo. Qual spread o projeto usa hoje e quanto dele é risco do país, risco da empresa e risco do setor?
Moeda do financiamento. O CAPEX será financiado em dólar, em guaraní ou em real? A receita futura protege naturalmente essa dívida?
Taxa mínima de retorno. O hurdle rate ainda reflete o Paraguai de cinco anos atrás ou já incorpora o novo patamar de risco?
Plataforma regional. O ganho de produzir no Paraguai sobrevive ao frete, à origem no Mercosul, ao câmbio e ao custo de atender a vários mercados?
Saída e refinanciamento. Existe mercado para refinanciar, trazer sócio, vender participação ou alongar a dívida após o ramp-up?
a leitura que fica
Na minha leitura, o maior avanço do Paraguai não está em ocupar a quarta posição em uma tabela.
Está a começar a reduzir o desconto estrutural que o capital aplicava ao país. Imposto baixo chama atenção. Energia competitiva melhora a operação. Maquila cria uma arquitetura de exportação.
Mas um risco soberano menor altera a qualidade da conversa, pois aproxima o Paraguai do universo em que grandes projetos são avaliados pelo retorno ajustado ao risco, ao prazo e à capacidade de financiamento.
Para as empresas brasileiras, isso reforça uma tese que tenho repetido: instalar parte da operação no Paraguai não exige abandonar o Brasil.
Pode significar reorganizar o CAPEX para produzir em uma jurisdição com custos competitivos e, a partir dela, acessar o próprio mercado brasileiro e outros destinos latino-americanos.
A diferença é que agora a decisão pode ser discutida não apenas pelo lado do custo, mas também pelo lado do capital.
PARA A DISCUSSÃO: Qual prêmio de risco sua empresa ainda usa ao comparar um CAPEX no Brasil e no Paraguai?
Quadro de leitura dos principais números
| Indicador | Número | Leitura |
| EMBI Paraguai – ago/2026 | 107 pb | 28 pb abaixo de ago/2025; redução de 20,7%. |
| Uruguai / Chile / Peru | 65 / 87 / 106 pb | Economias imediatamente à frente no grupo sul-americano citado. |
| Moody’s | Baa3 | estável | Grau de investimento reafirmado em jul/2026. |
| S&P Global Ratings | BBB- | estável | Grau de investimento desde dez/2025. |
| Fitch Ratings | BB+ | positiva | Um degrau abaixo do grau de investimento. |
| Inversão Direta líquida – 2024 | US$ 931 milhões | Alta de 15% sobre 2023. |
| Déficit acumulado até ago/2026 | 1,7% do PIB | MEF: anualizado em 12 meses, 2,9% do PIB. |
| Projeção fiscal 2026 / 2027 | 3,2% / até 3,9% do PIB | Desvio associado à regularização de obrigações; retorno a 1,5% previsto para 2028. |
Fonte: Do autor, 2026.
Saiba também que a maquila é uma das ferramentas mais relevantes do Paraguai para atrair produção, serviços, emprego formal e exportações com valor agregado. Mas exige maturidade de quem vende o regime, de quem opera dentro dele e de quem decide investir.
Se a sua empresa está avaliando o Paraguai, não comece pela abertura da empresa. Comece pela tese. Porque o maior risco de expandir para o Paraguai não é entrar. É entrar sem estratégia.
Entre em contato, agende uma reunião conosco, chame por aqui ou pelo e-mail contato@agrariassolutions.com
E mudando de assunto, e se a China passar a precisar menos do agro brasileiro?
Se a China está se preparando para depender menos de fornecedores externos e para diversificar suas fontes de suprimento – o Brasil também precisa se preparar para depender menos de um único comprador. Clique aqui e saiba mais!
E hoje, apesar dos notáveis avanços tecnológicos, as margens agrícolas de muitas empresas profissionais estão mais apertadas do que se poderia imaginar.
Isso não é simplesmente o resultado de uma safra difícil ou de condições temporárias do mercado.
Reflete uma mudança estrutural na agricultura global. Clique aqui e saiba mais!
O Farmnews disponibiliza, diariamente, seus estudos de forma gratuita pelo whatsapp. Clique aqui!